
Nutzung & Spezialfälle
Garage versichern: Gebäude, Hausrat, Kfz und Einbruch richtig zuordnen
- Kernzahl / Spanne
- Bis zu 3 Policen können relevant sein: Wohngebäude (Bauwerk), Hausrat (Inhalt) und Kfz-Versicherung (Fahrzeug) — je nach Vertragsumfang und Schadensart
- Quelle
- BaFin — Informationsblätter Wohngebäude-, Hausrat- und Kfz-Versicherung; GDV — Naturgefahren-Versicherungsinfo
- Stichtag
- 22.08.2026
- Einschränkung
- allgemeine Information, keine Versicherungsberatung (§ 34d GewO). Entscheidend sind stets die individuellen Vertragsbedingungen und der konkrete Schadensfall.
- Nächster Schritt
- Bestehende Verträge auf Einschluss und Ausschlüsse zur Garage prüfen — insbesondere ob die Garage als mitversichertes Gebäude oder Nebengebäude deklariert ist.
Das Wichtigste in Kürze
Eine Garage ist selten durch eine einzige Versicherung vollständig abgedeckt. Je nach Schadensart greifen bis zu 3 verschiedene Policen: die Wohngebäudeversicherung für das Bauwerk, die Hausratversicherung für bewegliche Gegenstände und die Kfz-Versicherung für das Fahrzeug selbst. Welche Police in welchem Fall zuständig ist, hängt entscheidend vom Vertrag, der Lage der Garage und der Art des Schadens ab. Diese Seite gibt einen sachlichen Überblick über die Abgrenzung der Versicherungsbereiche — sie ersetzt keine Beratung durch einen zugelassenen Versicherungsvermittler.
Gesamtkosten berechnenWarum keine einzelne Police alle Garagenschäden abdeckt
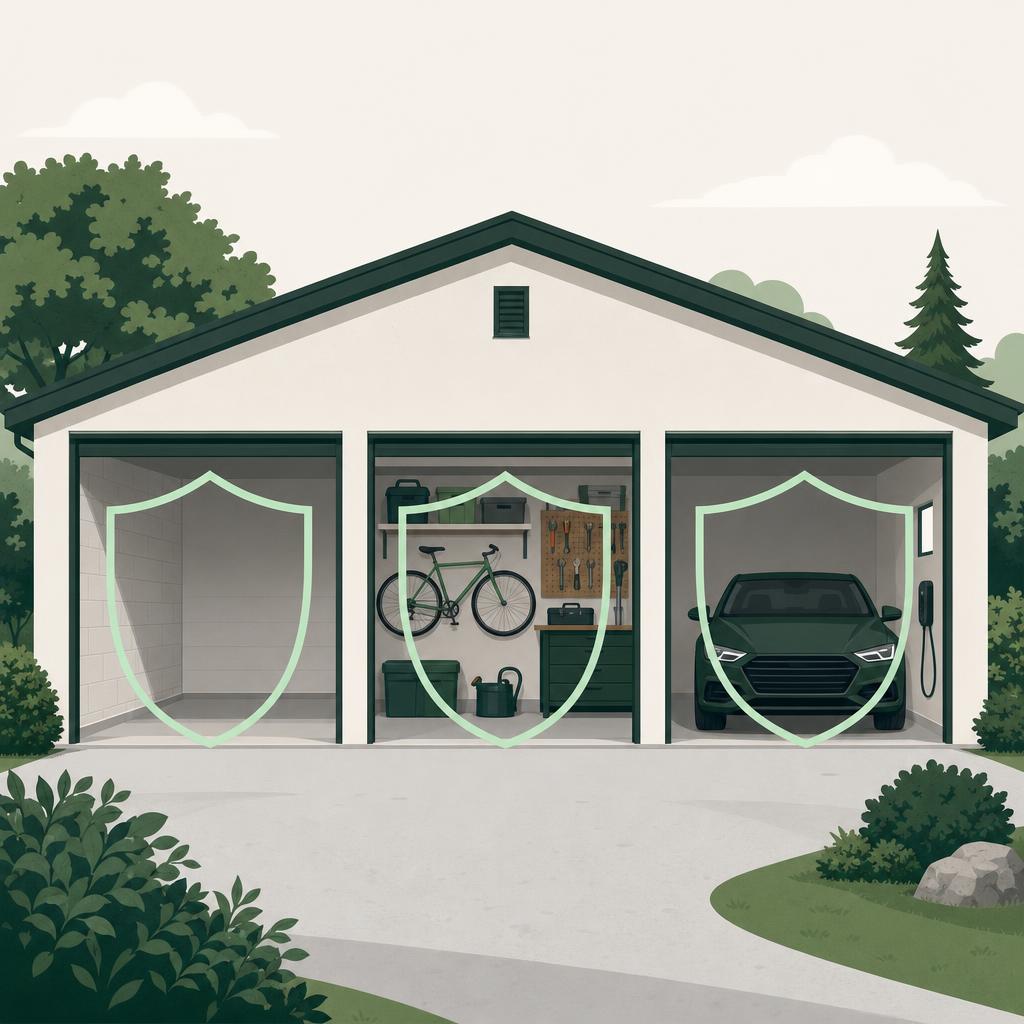
Eine Garage ist gleichzeitig Bauwerk, Aufbewahrungsort für Gegenstände und Stellplatz für Fahrzeuge. Das Versicherungsrecht behandelt diese 3 Dimensionen als getrennte Schutzbereiche, weil sie aus verschiedenen Policen stammen: die Gebäudehülle aus der Wohngebäudeversicherung, der bewegliche Inhalt aus der Hausratversicherung und das Fahrzeug aus der Kfz-Versicherung. Überschneidungen gibt es kaum, Lücken hingegen umso häufiger — vor allem dann, wenn Vertrag und tatsächliche Nutzung auseinanderdriften.
Hinzu kommt, dass eine Garage je nach baulicher Situation unterschiedlich einzuordnen ist: Ob eine Garage auf demselben Grundstück in einem Wohngebäude-Vertrag eingeschlossen ist, hängt stets von der ausdrücklichen Deklaration im Versicherungsschein ab. Eine freistehende Garage auf einem anderen Grundstück ist ein Sonderfall, der im Vertrag gesondert geregelt sein muss. Zwischen diesen 2 Situationen — gleiches Grundstück und andere Adresse — kann der Versicherungsschutz grundlegend unterschiedlich ausfallen.
Wohngebäudeversicherung: die Garagenhülle
Die Wohngebäudeversicherung deckt das Bauwerk selbst — also Wände, Dach, Fundament, fest eingebaute Leitungen und feste Bodenbeläge. Standardmäßig eingeschlossen sind bei den meisten Verträgen Feuer (inkl. Blitzschlag), Leitungswasser und Sturm/Hagel ab Windstärke 8. Elementarschäden wie Überschwemmung oder Erdbeben sind in der Regel nur durch eine separate Elementarschadendeckung (oft als Zusatzbaustein) abgedeckt — darauf weist auch der GDV ausdrücklich hin.
Entscheidend für die Garage ist die Frage der Mitversicherung: Ob eine Garage auf demselben Grundstück eingeschlossen ist, hängt davon ab, ob sie im Vertrag ausdrücklich als versichertes Gebäude oder Nebengebäude deklariert wurde — prüfen Sie dies im Versicherungsschein. Eine auf einem anderen Grundstück stehende Garage (z. B. gekaufte Sammelgarage) ist ohne gesonderte vertragliche Regelung nicht eingeschlossen und muss separat abgesichert werden. Diese Unterscheidung zwischen 2 Situationen — gleiches Grundstück versus anderes Grundstück — ist im Schadensfall entscheidend.
Fest in der Garage installierte Gegenstände — etwa eine eingebaute Werkbank, fest verschraubte Regale oder fest verlegte Elektroinstallationen — gelten versicherungsrechtlich als Gebäudebestandteile und fallen unter die Wohngebäudeversicherung. Nicht fest verbundene Gegenstände hingegen fallen in den Bereich der Hausratversicherung.
Hausratversicherung: bewegliche Gegenstände in der Garage
Fahrräder, Gartengeräte, Werkzeug, Reifen und andere bewegliche Gegenstände, die in der Garage gelagert werden, sind grundsätzlich Hausrat im Sinne der Hausratversicherung. Der Versicherungsschutz gilt jedoch nur für den im Vertrag genannten Versicherungsort — in der Regel die Wohnadresse des Versicherungsnehmers. Viele Verträge sehen für Nebengebäude wie eine Garage eine gesonderte Sublimitierung vor: Welcher Betrag und welche Bedingungen gelten, ergibt sich ausschließlich aus den jeweiligen Allgemeinen Versicherungsbedingungen (AVB) — prüfen Sie Ihren Vertrag auf diesen Punkt.
Für eine freistehende Garage an einem anderen Ort — etwa eine angemietete Sammelgarage in einer anderen Straße — greift der normale Hausratschutz in der Regel nicht. Prüfen Sie, ob Ihr Vertrag eine Außenversicherung oder eine ausdrückliche Einbeziehung solcher Standorte enthält. Liegt eine solche Klausel nicht vor, sind die dort gelagerten Sachen im Schadensfall unversichert.
Beim Einbruchdiebstahl aus einer Garage gelten besondere Anforderungen: Der Einbruch muss nachweisbar durch Aufbrechen oder Einsteigen erfolgt sein; einfacher Diebstahl ohne Einbruchspuren (z. B. bei offener Tür) ist oft ausgeschlossen. Dokumentieren Sie Einbruchspuren sofort mit Fotos, erstatten Sie Anzeige bei der Polizei und melden Sie den Schaden unverzüglich dem Versicherer — die genauen Obliegenheiten regelt der Vertrag.
Kfz-Versicherung: das Fahrzeug in der Garage
Schäden am eigenen Fahrzeug — ob durch Sturm, Hagel, Marder, Feuer, Überschwemmung oder Vandalismus — fallen nicht unter die Kfz-Haftpflichtversicherung. Die Kfz-Haftpflicht deckt ausschließlich Schäden, die Sie mit Ihrem Fahrzeug anderen zufügen. Eigene Fahrzeugschäden sind nur über die Teilkasko oder die Vollkasko versichert, sofern die jeweilige Schadenursache im Vertrag eingeschlossen ist.
Die Teilkaskoversicherung deckt typischerweise Schäden durch Feuer, Explosion, Diebstahl, Sturm, Hagel, Überschwemmung und Wildunfälle. Die Vollkasko schließt zusätzlich selbstverschuldete Unfallschäden und Vandalismus ein. Steht das Fahrzeug in der Garage, ändert sich der Versicherungsschutz durch die Kaskoversicherung grundsätzlich nicht — die Police gilt unabhängig vom Standort des Fahrzeugs.
Wird ein Fahrzeug aus der Garage gestohlen, ist der Diebstahl über die Teilkasko abgedeckt — sofern der Vertrag Diebstahlschutz enthält und keine grobe Fahrlässigkeit vorliegt (z. B. Schlüssel im Fahrzeug gelassen). Für Einbruchdiebstahl in das Fahrzeug — also gestohlene Gegenstände aus dem Auto — gilt die Kaskoversicherung nur für fest eingebaute Teile wie Autoradio oder Navigationssystem; mitgeführte persönliche Gegenstände (Laptop, Jacke) sind über die Hausratversicherung zu prüfen.
Einbruch in die Garage: welche Police zuständig ist
Bei einem Einbruch in die Garage können gleichzeitig bis zu 3 Policen relevant sein: die Hausratversicherung für gestohlene Gegenstände, die Wohngebäudeversicherung für Schäden am Bauwerk (z. B. aufgebrochene Tür, beschädigtes Tor) und die Kfz-Teilkaskoversicherung für das gestohlene oder beschädigte Fahrzeug. Jede dieser Policen hat eigene Anzeigepflichten und Fristen.
Für eine reibungslose Schadensregulierung bei allen 3 Stellen sind 4 Maßnahmen unmittelbar nach dem Einbruch entscheidend: Polizeianzeige erstatten, Einbruchspuren sichern (Fotos, nichts anfassen), alle Versicherer fristgerecht benachrichtigen und eine vollständige Liste der gestohlenen Gegenstände mit Kaufbelegen oder anderen Nachweisen erstellen. Fehlt die Polizeiakte oder sind Einbruchspuren nicht dokumentiert, kann die Schadensregulierung erschwert werden.
Freistehende Garage, Anbaugarage und Sammelgarage
Die bauliche Situation der Garage hat erheblichen Einfluss auf den Versicherungsschutz. Eine Anbaugarage, die direkt mit dem Wohngebäude verbunden ist und auf demselben Grundstück liegt, kann in manchen Wohngebäudeverträgen als mitversichertes Nebengebäude deklariert sein — ob das in Ihrem Vertrag so geregelt ist, ergibt sich nur aus dem Versicherungsschein selbst. Eine freistehende Garage auf demselben Grundstück ist vertragsabhängig als Nebengebäude einschließbar; ohne ausdrückliche Deklaration besteht kein Schutz.
Eine Sammelgarage, die sich an einer 2. Adresse — also auf einem anderen Grundstück oder in einer anderen Straße — befindet, ist ohne gesonderte vertragliche Vereinbarung weder über die Wohngebäudeversicherung noch über die Hausratversicherung des Hauptwohnsitzes abgedeckt. Hier ist eine separate Absicherung zu prüfen. Klären Sie dies mit Ihrem Versicherer, bevor Sie eine Sammelgarage kaufen oder mieten.
Quellen und Rechtsgrundlagen
- GDV — Gesamtverband der Deutschen Versicherungswirtschaft: So sind Schäden durch Naturgefahren versichert (Abruf 22.08.2026): Der GDV erläutert, welche Naturgefahren (u. a. Sturm, Hagel, Überschwemmung, Rückstau) über Wohngebäude- und Hausratversicherung versichert werden können und welche Erweiterungen für Elementarschäden nötig sind.
- Verbraucherzentrale Bayern / VIS Bayern: Hausratversicherung (Abruf 22.08.2026): Die Verbraucherzentrale Bayern erklärt, was zur versicherten Sache in der Hausratversicherung zählt, welche Risiken standardmäßig eingeschlossen sind und was bei Einbruchdiebstahl gilt.
- BaFin — Bundesanstalt für Finanzdienstleistungsaufsicht: Wohngebäudeversicherung (Abruf 22.08.2026): Die BaFin beschreibt den Deckungsumfang der Wohngebäudeversicherung (Feuer, Leitungswasser, Sturm/Hagel) und die Bedeutung der mitversicherten Nebengebäude.
- BaFin — Bundesanstalt für Finanzdienstleistungsaufsicht: Hausratversicherung (Abruf 22.08.2026): Die BaFin erläutert, was zur versicherten Sache im Hausrat zählt, welche Risiken (Einbruchdiebstahl, Feuer, Leitungswasser, Sturm) abgedeckt sind und welche Obliegenheiten bestehen.
- BaFin — Bundesanstalt für Finanzdienstleistungsaufsicht: Kfz-Versicherung (Abruf 22.08.2026): Die BaFin erklärt die 3 Kfz-Versicherungsarten (Haftpflicht, Teilkasko, Vollkasko), welche Schäden jeweils abgedeckt sind und dass Fahrzeugschäden am eigenen Fahrzeug nur über Teil- oder Vollkasko versichert werden.
Häufige Fragen: Garage versichern: Gebäude, Hausrat, Kfz und Einbruch richtig zuordnen
Ist meine Garage automatisch über die Wohngebäudeversicherung mitversichert?
Welche Versicherung deckt mein Fahrrad und meine Werkzeuge in der Garage?
Was deckt die Kfz-Haftpflicht bei Schäden in der Garage?
Mein Auto wurde aus der Garage gestohlen — welche Versicherung zahlt?
Was gilt bei einem Einbruch in die Garage: Hausrat oder Gebäudeversicherung?
Sind Elementarschäden wie Hochwasser an der Garage standardmäßig versichert?
Mehr aus dem Bereich Nutzung & Spezialfälle
Carport oder Garage: Was passt zu Ihrem Grundstück?
Carport oder Garage? Die Entscheidungshilfe vergleicht Schutz, Belüftung, Sicherheit, Genehmigung und Kosten und zeigt sinnvolle Kombi-Lösungen.
Fahrradgarage: Sicher unterstellen und E-Bikes laden
Fahrradgarage im Vergleich: Box, Anlehnhaus oder Umbau. Erfahren Sie, wie Sie E-Bikes sicher laden, Diebstahl vorbeugen und die Genehmigung klären.
Faltgarage: mobile Lösung, Einsatz und Grenzen
Faltbare Garage im Überblick: Wann sich eine mobile Faltgarage lohnt, welche Grenzen bei Sturm und Kondenswasser gelten und welche Alternativen es gibt.
Garage als Werkstatt nutzen: Rahmen und Ausstattung
Garage als Werkstatt: Was rechtlich gilt, wie Sie Strom, Licht und Belüftung planen, die Einrichtung wählen und Konflikte mit Nachbarn vermeiden.
